- 投稿指南 |

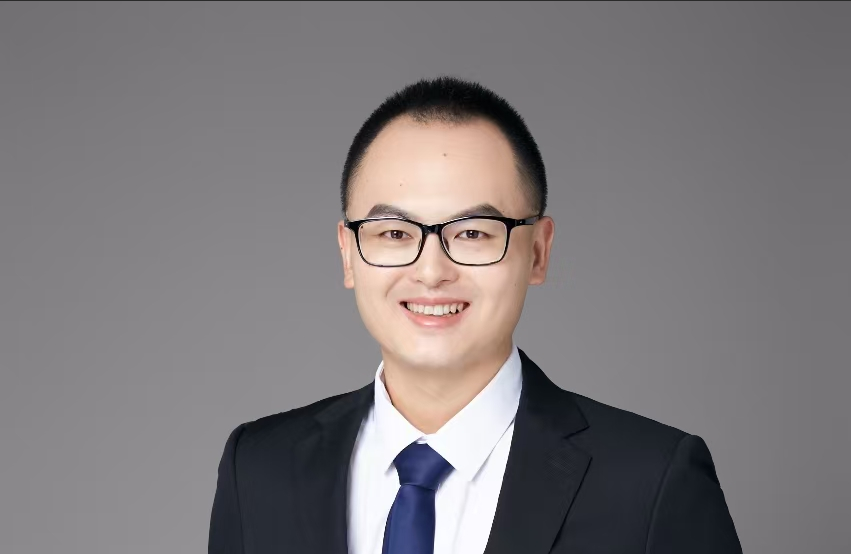
▲彭晓钊
中国(深圳)综合开发研究院金融发展与国资国企研究所助理研究员
图|由作者提供
产业金融是实现金融资源与实体产业高效对接、推动产业结构优化升级、提升国家产业竞争力的重要支撑。德国、美国、日本依托各自经济制度、金融结构与产业发展基础,形成了特征鲜明、运行成熟的产业金融体系。本文系统梳理三国产业金融的运行逻辑、制度特征与实践经验,结合我国产业金融发展面临的融资结构失衡、长期资本供给不足、产融对接效率不高、风险分担机制不健全、中小企业融资约束较强等现实问题,从融资结构优化、产融协同深化、风险分担体系完善、政策精准引导四个维度提出优化方向,为深化金融供给侧结构性改革,推动金融更好地服务实体经济提供实践参考。
一、引言
当前,我国进入产业结构深度调整关键期,高端装备、新能源、人工智能、生物医药等战略性新兴产业加速扩容,传统制造业同步推进智能化、绿色化、高端化改造升级。然而,面对产业迭代升级的迫切需求,国内金融体系结构性错配问题较为突出:一是融资结构高度倚重银行信贷,适配技术研发、产业攻关的中长期耐心资本供给短缺;二是多层次资本市场全链条衔接机制尚不顺畅,针对初创期、早中期科创企业的股权培育孵化功能偏弱;三是长效化、关系型银企合作体系尚未建立,金融机构难以深度扎根实体、持续开展全周期产业赋能;四是市场化风险缓释与信用担保体系可持续运营能力不足,传统重抵押物信贷模式与科创企业轻资产、高成长的资产属性不相匹配。德国、美国、日本等发达经济体依托各自制度基础与市场禀赋,探索形成了适配本土产业发展特征的产业金融支撑体系。系统剖析三国产业金融发展模式,梳理其覆盖企业不同成长周期的金融实践,能够为我国破解金融结构性供需错配、构建适配新质生产力发展要求的现代化产业金融体系提供有益借鉴。
二、成熟经济体产业金融发展模式
(一)德国:全能银行主导的产融共生模式
德国产业金融以全能银行为核心、政策性金融为引导、非营利担保体系为兜底,整体呈现长期绑定、稳健经营、深度服务实体的特征。这套体系不追求短期资本收益,而是以陪伴企业长期成长为目标,为德国制造业保持全球核心竞争力、培育优质中小微制造企业提供了坚实的制度保障。
1.全能银行综合经营,构建分层长效银企服务体系。德国银行业形成私有商业银行、储蓄银行、信用合作银行三大支柱架构,合计为全德约七成中小企业提供银行信贷。依托全能银行综合化经营制度,德国银行业不受金融业务分工限制,可在统一框架内提供信贷、结算、证券、保险、财富管理、财务顾问等多元服务。大型商业银行与制造业龙头企业建立长期稳定的合作关系,通过适度持股、派驻监事、参与公司治理等方式,深度掌握企业经营状况,并提供中长期低成本信贷资金,重点支持企业技术研发、设备更新与全球市场拓展。储蓄银行与信用合作银行坚持本土服务定位,专注服务区域内中小制造企业,审批流程简便、服务响应高效,形成分层清晰、各司其职的银行服务体系。这种以长期关系型融资为核心的模式,能够有效平滑经济周期波动对实体产业的冲击,保障制造业研发投入与技术迭代的连续性。
2.政策性银行定向发力,有效协同商业金融供给。德国复兴信贷银行(KfW)是德国政策性金融体系的核心机构,其坚持政策目标与市场化运作相结合,资金来源于政府资本金与政策性金融债券,不与商业银行开展同质竞争,主要通过转贷方式,依托商业银行网络投放低成本长期资金。针对中小企业研发投入高、经营风险突出、信贷获取门槛较高的发展痛点,KfW创设专项研发贷款,依托贴息机制切实降低企业综合融资成本;面对经济下行、外部风险冲击等特殊周期,及时推出流动性纾困工具,稳固企业经营性现金流,保障产业链供应链平稳循环。根据KfW发布2025年度经营报告,全年累计服务13.7万家实体企业,覆盖德国当年申请贷款中小企业总量的10%。政策性金融与商业金融形成互补协同格局,既避免行政力量对市场的过度干预,又有效弥补商业资本在长期投资、普惠服务等领域的供给不足。
3.多级担保协同增信,完善中小企业风险缓释网络。德国建立由联邦政府、州政府、银行、行业商会、企业共同出资的非营利融资担保体系,形成层次分明、分工协同的增信支撑网络。其中,国家级担保银行由联邦政府出资设立,16个联邦州分别组建独立运营、区域错位布局的州立担保银行,为中小企业提供信用增信服务,分担信贷违约风险,同时依托德意志联邦再保险基金为各级担保机构提供再保险兜底保障,形成完善的风险缓冲机制。根据德国担保银行协会(VDB)2025年统计,全德担保银行年度担保投放规模58亿欧元,存量担保客户约5万家经营主体,主要是缺少足额不动产、设备抵押物的中小企业、自由职业者与初创企业。该体系有效缓释金融机构的放贷风险顾虑,破解中小企业因缺少传统抵押品面临的融资困境,从制度层面显著降低信贷准入门槛,有效扩大普惠金融服务覆盖面。
(二)美国:市场驱动的科技金融赋能模式
美国以多层次资本市场为核心载体,以风险投资行业为科技创新赋能,政策性金融机构与各类扶持政策仅作为补充支撑力量,金融资源按照市场收益与风险匹配原则自由流动,高度适配科技创新产业高风险、高收益、高成长、迭代快的特征,成为全球科技金融与新兴产业培育的典型范式。
1.资本市场多层递进,打通企业全周期融资链路。美国资本市场依托分层完善的市场架构与常态化的制度革新,搭建起“初创培育—成长上市—成熟做强—投资退出”的闭环体系。一方面,各层级资本市场功能划分明确,支持企业转板流通高效。纽交所面向行业成熟龙头,承载大规模股债融资;纳斯达克精准赋能科创企业,降低短期盈利硬性约束,重点衡量技术创新价值与长期成长空间;场外交易市场准入门槛低、交易机制灵活,既满足初创企业早期股权流通需求,也为创投资本拓宽退出渠道。另一方面,资本市场规则具有高度灵活性,精准匹配企业发展诉求。2026年5月推出的纳斯达克100指数快速纳入机制,将科技独角兽入指审核周期由固定3个月压缩至15个交易日,同步优化市值核算与流通股统计标准,可帮助SpaceX等头部科技企业上市后快速承接全球长线被动资金,提高硬科技板块二级市场流动性。
2.创投体系梯次联动,强化硬科技产业资本赋能。美国已形成天使投资、早期创投、成长期投资、并购投资梯次衔接、覆盖企业全生命周期的完备创投生态。据美国创投行业协会(NVCA)2025年度年报统计,2025年美国创投投资总额3200亿美元,在全球创投市场占比高达65.4%。其中,企业风险投资(CVC)成为市场中坚力量,全年交易规模1846亿美元,占全美创投总规模57.7%。微软、英伟达、亚马逊等科技巨头围绕人工智能、半导体等前沿赛道开展投资布局,凭借自身技术、算力、市场渠道等产业资源赋能初创企业,有效缩短技术研发到商业化落地的转化周期。依托风险投资与多层次资本市场深度联动,前端创投完成科创企业孵化培育,后者提供顺畅上市退出通道,二者高效联动持续汇聚全球长线资本投向硬科技创新领域,实现科技创新与产业金融双向赋能、循环增效。
3.政策工具精准补位,补齐市场机制配置短板。美国金融体系以市场主导资源配置,政府不直接介入企业信贷分配,主要依托制度设计与政策工具撬动社会产业资本、降低实体融资成本,针对性化解产业创新投入不足等市场失灵问题。融资支持方面,中小企业管理局(SBA)落地政策性增信机制,通过7(a)、504两大担保计划分担银行放贷风险,单笔担保最高可达90%,2025年两项担保贷款投放规模合计451亿美元,有效撬动商业信贷流向小微主体。创新激励层面,配合本土制造业回流战略,2025年正式实施《大而美法案》推出多重税收利好,永久固化2017年税改企业优惠框架,同步落地设备购置、研发支出当期全额抵扣、穿透式经营主体20%收入税前扣除等配套政策。整体来看,美国政府以普惠性政策降低企业经营与创新成本,在有效修复市场配置缺陷、对冲科技创新及先进制造高风险溢价的同时,稳固市场在金融资源配置中的核心地位。
(三)日本:政银协同的产业赶超演进模式
日本产业金融模式在数十年的产业赶超、转型升级过程中不断演化完善,以主银行制度为核心纽带、政策性金融为重要支撑、产融集团为联动载体,形成政府引导、银企长期共生、产业链协同发展的运行模式,对战后产业重建、制造业升级、中小企业培育发挥了关键支撑作用。
1.主银行绑定银企,以长期合作稳定产业资金供给。日本主银行制度是维系银企长期深度绑定、支撑制造业稳健发展的核心金融机制。主银行不仅是企业核心信贷供给主体,也是企业重要的持股股东,依托长期持续的业务往来与资金合作,能够全面持续掌握企业真实经营状况,缓解银企信息不对称问题,降低信贷领域的逆向选择与道德风险。2025年东京商工调查公司对160.5万家日本企业的监测数据显示,三菱日联、三井住友、瑞穗三大都市银行合计为19.3%本土企业提供主银行服务。在企业平稳经营周期,主银行可为其提供持续性、低成本的中长期资金,保障企业生产经营与技术研发有序推进;在企业经营陷入困境时,主银行会主动牵头开展风险处置工作,通过债务重组、业务优化、流动性纾困等方式助力企业脱困,规避金融机构盲目抽贷、断贷引发的经营危机,极大增强了产业发展的稳定性与连续性。
2.政策金融分层赋能,以多维服务支持产业主体。日本统筹搭建层级清晰、权责划分明确的政策性金融框架,打造贯通大中小企业全发展周期的资金保障体系。其中,日本政策投资银行(DBJ)紧扣国家产业发展方向,投放长期、低息专项信贷,有效填补产业发展中长期资金缺口;针对中小企业抵押物匮乏、抗风险能力弱、融资渠道有限等突出难题,建立“信用保证+信用保险”双层风险缓释机制,各地信用保证协会为中小企业融资提供担保兜底,日本政策金融公库(JFC)下设信用保险部门,为担保机构分摊代偿风险,大幅降低银行放贷顾虑。除此之外,日本产业革新机构(JIC)、贸易振兴机构(JETRO)、国际协力机构(JICA)等政策性机构同步提供经营诊断、技术供需匹配、海内外市场开拓等多元化非金融配套服务,多渠道帮扶中小企业改善经营状况、增强自身竞争实力。
3.财团产融双向联动,以链条融合拓展全球产业布局。日本大型产融集团普遍以核心银行为中枢,构建融合实体制造、多元金融、前沿研发、跨境商贸的一体化综合运营生态。例如,三菱财团依托东京联合银行(UFJ银行)为三菱重工、三菱商事上下游中小配套企业打造应收账款融资、订单授信、存货质押等产业链专项金融产品,化解中小供应商现金流压力,实现产业链稳定运转。与此同时,集团依托雄厚内部金融资本推进全球化布局,由三菱UFJ银行牵头组建跨境银团,为三菱商事海外产业并购提供足额资金支撑,协助其完成海外油气资源、东南亚矿产企业收购;控股泰国大城银行等区域金融主体,依托本地化金融渠道落地海外制造园区与商贸网络。该产融联动机制打通金融赋能实体、产业增厚资本的双向闭环,依托内部协同优势持续深耕海外市场,稳步拓展全球化产业布局。(未完,完整内容,请订阅杂志。)
责任编辑 | 周会霞
校对 | 吴政希
文献来源:彭晓钊.国外产业金融发展模式与经验启示[J].科技与金融,2026(7):24-28.
· 转载请注明作者及来源《科技与金融》杂志。
· 如有转载、合作、采访等需求请到微信公众号菜单栏-商务合作,获取相应信息。
· 您亦可在知网、今日头条、南方号等相关平台上关注我们。


文章评论