- 投稿指南 |

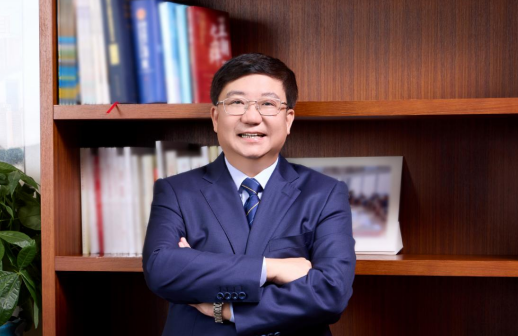
▲方铭贤
中国人民银行广东省分行 高级经济师
图|由作者提供
当前粤港澳大湾区跨境金融受三地法律体系、金融监管、货币清算及跨境数据规则等差异的制约,各类互联互通渠道呈现片化、“管道式”运行特征,中小科创企业与绿色金融等重点领域的金融供给存在显著短板。基于现有研究多聚焦于单一金融产品或市场互通机制,缺乏对法律、监管、数据及产业服务的整体性协同分析,从规则协同、基础设施建设、产业服务、数据治理与渠道整合五个维度提出系统优化路径。
在高水平对外开放与粤港澳大湾区一体化发展背景下,跨境金融成为连接粤港澳三地产业、资本与科创资源的关键载体。粤港澳大湾区兼具粤港澳三地不同的金融体系,依托互联互通机制、自由贸易账户体系、科创跨境金融工具形成多层次业务体系,但同时面临法律体系差异、监管规则不一、清算成本高、数据流通受限等现实阻碍。本文梳理了粤港澳大湾区跨境金融产品体系与发展特征,剖析现存发展痛点并提出协同优化路径,以期助力粤港澳大湾区打造区域国际化金融枢纽。
跨境金融涉及资金的跨境调配,此处的跨境可以指地理上的跨越国(境)界,也可以指居民和非居民之间,甚至涉及不同的主权货币的兑换。
从理论上看,跨境金融涉及资本项目可兑换。根据中国人民银行的评估,按照国际货币基金组织(International Monetary Fund,IMF)资本项目11个大类40个子项统计,我国超过9 0%资本项目已实现不同程度的开放,整体处于部分可兑换向基本可兑换过渡阶段。我国跨境金融目前实行的是有管理的渐进式可兑换,而非完全自由的可兑换。
从资本项目可兑换的角度出发,跨境金融的主要业务包括:
一是跨境贸易融资。指金融机构基于进出口贸易,针对进出口商备货、发货、结算环节提供短期跨境资金融通与信用增信业务。
二是跨境直接投资。包括对外直接投资和外商直接投资。
三是跨境证券投资。指外国居民投资我国证券市场和我国居民投资境外证券市场。
四是跨境融资。指除贸易融资外的其他跨境融资行为。比如我国境内金融机构对境外主体的融资或境外金融机构对我国境内居民的融资等。
从参与主体来看,跨境金融的参与主体主要包括政府、企业和个人。跨境金融体系要完善各项设施和制度机制,方便参与主体之间的资金融通。
跨境金融还涉及离岸金融。离岸金融指在货币发行国境外,开展该货币的存贷款、投融资和货币结算等业务,其目的在于规避本国的金融管制。为支持离岸金融的发展,需要为非居民设立离岸账户体系,该账户体系不仅包括为非居民开立非账户所在地货币的账户,也包括开立账户所在地货币的账户。
据《粤港澳大湾区发展规划纲要》,粤港澳大湾区包括香港特别行政区、澳门特别行政区和广东省广州市、深圳市、珠海市、佛山市、惠州市、东莞市、中山市、江门市、肇庆市。其中香港和澳门实行“一国两制”,在资金流动管理上参照境外管理,粤港澳大湾区跨境金融指粤港澳大湾区内珠三角九市与港澳的资金跨境融通活动。
(一)证券市场
一是赴港上市的粤企数量多。据广东证监局,截至2025年底,广东全省共有上市公司1224家,其中在香港上市的粤企约225家。另据证券日报报道,同期内地注册的A+H股上市公司超160家。
二是沪港通、深港通业务发展良好。沪港通自2014年11月、深港通自2016年12月正式启动以来,内地和香港的股票市场不断深化互联互通。据港交所数据,2025年沪深港通北向和南向交易的平均每日成交金额分别达2124亿元人民币与1211亿港币,均创年度新高。
三是合格境外机构投资者(QFII)、人民币合格境外机构投资者(RQFII)、合格境内机构投资者(QDII)、人民币合格境内机构投资者(RQDII)等拓宽资本市场跨境资金流通渠道。其中,QFII(2002年)与RQFII(2011年)先后允许境外机构以外币和离岸人民币投资境内市场,QDII(2006年)与RQDII(2014年)则允许境内机构以外币或人民币投资境外市场。两类资金流动多以香港为枢纽:境外资管机构多在香港开展业务布局,境内机构的境外配置亦以香港市场为重要方向之一,为粤港澳大湾区资本市场互联互通提供了支撑。在此背景下,截至2025年底,QFII与RQFII合计获批机构超900家,为A股重要的外资来源;QDII基金规模达8046亿元,RQDII业务稳步增长。
(二)债券市场
一是熊猫债。熊猫债是境外机构在我国境内银行间债券市场发行的人民币债券,2005年,国际金融公司和亚洲开发银行分别在我国银行间债券市场发行10年期11.3亿元、10年期10亿元债券,标志着熊猫债的正式诞生。当前,熊猫债市场产品体系不断丰富,绿色债券、可持续发展债券等创新品种持续落地,发行主体已拓展到港澳本地金融机构、跨国企业、国际组织等,信用等级普遍较高,募集资金可用于在我国境内经营或跨境调配,有效降低汇兑风险,减少财务费用。据中国银行间市场交易商协会数据,2025年我国熊猫债全年发行量达1633.1亿元。另据Wind资讯,香港是内地熊猫债最主要的境外发行来源地之一,2025年注册地在香港所发熊猫债的规模达319.1亿元人民币。
二是境内企业赴港澳发债(也即“点心债”)及资金回流。点心债自2007年推出以来发展迅速,香港金融管理局数据显示,2025年在香港发行的点心债规模达1.1万亿元,年末点心债余额超过1.6万亿元。地方政府是境外发债的主力,广东省政府、深圳市政府多次赴港澳发行离岸人民币债券。资金主要用于基建、城市更新、产业园区开发与跨境产业合作等。
三是债券通。债券通是我国债券市场对外开放的重要举措。债券通通过跨境基础设施互联互通与多级托管模式,境外投资者无需在境内单独开立账户,依托香港现有交易结算体系即可完成投资操作,实现了内地与香港债券市场的互联互通 。债券通分为北向通与南向通,北向通于2017年7月开通,允许境外投资者依托香港市场投资内地银行间债券市场;南向通在2021年9月推出,境内合规机构可通过南向通投资香港及境外债券产品。据债券通公司数据,2025年,北向通全年交易总额达9.7万亿元,日均成交额约390.2亿元,已有839家境外机构参与交易,遍及全球超70个国家和地区。另据上海清算所数据,截至2025年11月末,南向通托管达6553亿元,机构类型包括银行、券商、基金、保险机构等,参与主体日益多元。
(三)账户体系
我国于1989年在深圳由招商银行首家试点离岸银行业务(OSA),开展离岸存贷款业务。1997年试点扩大至多家银行,随后受亚洲金融危机影响,全面暂停OSA离岸银行业务。2002年重新批准招商银行、平安银行、上海浦东发展银行和交通银行四家银行开展OSA离岸银行业务。OSA离岸银行业务为纯外币业务,资金视同境外,与在岸资金完全隔离,是我国最早的离岸金融业务之一。
2009年,我国允许境外机构在境内银行开立外币非居民账户(NRA账户)。2010年随着跨境人民币业务的推进,允许境外机构在境内银行开立人民币NRA账户,开展跨境人民币结算。外币和人民币NRA账户没有试点银行限制,业务范围比OSA账户大大扩大,利率和汇率使用在岸标准,与境内主体的资金划转按跨境业务处理。近年来,粤港澳大湾区内相关创新实践不断涌现,例如国家外汇管理局广东省分局在广州南沙、珠海横琴开展优化外汇NRA账户退汇资金流程便利化政策试点。深圳前海首创人民币NRA账户资金可购买大额存单,丰富境外机构境内人民币存款产品选项。
2014年,为支持上海自贸区建设,上海推出了自由贸易账户(FT账户),其本质也是一种离岸账户。FT账户是本外币合一的账户,实行一线放开二线管住的原则,账户内资金视同境外。随后,FT账户扩展至广东、海南、天津等地。FT账户还搭配开展FT跨境双向资金池、离岸发债、大宗商品跨境贸易、跨境投融资等业务。近年“前海金融30条”“横琴金融30条”“南沙金融30条”等文件均已明确提出支持开展FT账户相关探索。
(四)科技金融
一是南沙FT账户科创企业综合结算服务,是面向科创企业打造的一体化跨境资金管理与结算解决方案,着重解决科创企业跨境研发、跨境投融资、跨境贸易中的资金划转效率低、成本高、流程繁等痛点,以FT账户体系为核心载体,实现“一个账户、多币种、全场景”结算。据中国人民银行广东省分行,截至2026年3月末,南沙FT账户试点银行6家,累计开户近万户,资金汇划超5.6万亿元,成为科创企业跨境资金流动的“高速公路”。针对科创企业“轻资产、高成长、跨境往来频繁”特征,该结算服务整合跨境收付款、结售汇、投融资结算、资金池管理、汇率避险等功能,实现资金划转秒级到账、结售汇流程简化、综合融资成本下降。
二是科汇通跨境科研资金便利化业务。主要用于解决境外科研资金入境审批环节多、流转效率低、资金使用受限等现实难题,为跨境科技合作营造更加宽松的资金流通环境。适用主体主要为境外高校及科研机构在境内设立的非营利科研平台,针对科研活动的特殊性优化了传统外汇监管模式,简化了跨境资金登记、账户开立、资金结汇与支付结算流程,摒弃以往逐笔审核的管理方式,转为由商业银行一站式核验办理,显著提升涉外科研资金的流转效率。科汇通采用负面清单管控方式,科研设备采购、课题研发费用、科研人员薪酬及日常运营支出等合规科研开支,均可由机构自主统筹使用,大幅提升资金配置灵活性,有效破除了跨境科研资金流动的制度性障碍,降低了涉外科研机构的运营成本。
(五)支付清算
跨境支付通是2025年6月22日由中国人民银行与香港金融管理局联合推出的深港零售支付互联互通基础设施,核心是内地网上支付跨行清算系统(IBPS)与香港FPS(转数快)系统直连,实现两地小额跨境支付“秒级到账、低成本、线上化”。据香港金融管理局,截至2026年6月,参与金融机构共40家(含内地14家、香港26家)。
粤港澳大湾区在经济、金融方面已形成融合发展态势,但在跨境金融领域仍面临“一国两制”框架下,三套法律体系、三类监管规则、多种货币并行及三个关税区并存的制度性差异,在一定程度上制约了跨境金融业务的高效联通和发展。
(完整内容,请订阅杂志。本文仅代表作者本人观点,不代表作者所在单位意见。)
编辑|谢邦彦
责任编辑|苏莉娜
校对|吴政希
文章评论